Cómo establecer una filial en Irlanda
Constituya una filial en Irlanda con responsabilidad limitada y un impuesto de sociedades del 12,5 %: requisitos, documentos, plazos y nuestras tarifas.
Si quiere ampliar su negocio con una filial en Irlanda, nuestros especialistas pueden ayudarle. A continuación le explicamos cuándo conviene esta forma de implantación, qué requisitos tiene y qué implica su registro.
| Datos clave | |
|---|---|
| Legislación aplicable (país de origen/país de destino) | Legislación del país de destino (Derecho de sociedades irlandés) |
| Uso más habitual | – comercio; – actividades comerciales; – otros tipos de actividad. |
| Capital social mínimo (SÍ/NO) | 25.000 euros si la filial se constituye como sociedad anónima pública (PLC); una LTD no tiene capital mínimo |
| Plazo aproximado de constitución | Aprox. 5 días |
| Documentos que presenta la sociedad matriz | – formulario de solicitud; – información sobre la actividad de la matriz; – prueba del domicilio; – número de cuenta bancaria (de un banco local). |
| Dirección (local/extranjera) | Al menos un administrador debe residir en un Estado del EEE (de cualquier nacionalidad), salvo que la sociedad constituya una fianza de 25.000 euros conforme al artículo 137 |
| Representante legal obligatorio (SÍ/NO) | Sí, debe designarse un representante local |
| Cuenta bancaria local (SÍ/NO) | No es un requisito legal para la constitución, pero en la práctica es necesaria para operar |
| Independencia respecto de la matriz | La filial es una entidad totalmente independiente |
| Responsabilidad de la matriz | La matriz no responde de las obligaciones de su filial o filiales |
| Impuesto de sociedades | 12,5 % |
| Presentación de declaraciones | La declaración del impuesto se presenta como máximo 9 meses después del cierre del ejercicio |
| Contratación de personal local (SÍ/NO) | Sí, la filial puede operar con personal local |
| Obligación de viajar para constituir la filial (SÍ/NO) | No, no es necesario viajar a Irlanda |
| Acceso a los convenios de doble imposición (SÍ/NO) | Sí; Irlanda ha firmado 78 convenios, 75 de ellos en vigor |
¿Qué es una filial irlandesa y a quién le conviene?
La filial es una opción adecuada tanto para empresas irlandesas como extranjeras. Es una persona jurídica independiente de la sociedad matriz y puede ser íntegramente de propiedad extranjera. La responsabilidad de la matriz se limita al capital social invertido en la filial, lo que hace esta forma especialmente atractiva para los inversores extranjeros.
A efectos fiscales, la filial recibe el mismo trato que cualquier sociedad irlandesa y puede aplicar las mismas deducciones y ventajas que una empresa local.
¿Qué formas jurídicas puede adoptar la filial?
- la sociedad de responsabilidad limitada privada (LTD);
- la sociedad anónima pública (PLC).
La LTD es la opción preferida por los inversores extranjeros con los que hemos trabajado. No exige capital mínimo (basta con una acción) y admite hasta 149 socios. La PLC, en cambio, requiere un capital mínimo de 25.000 euros.
Según el grado de control que quiera ejercer sobre la sociedad irlandesa, puede constituir:
- una filial participada al 100 %;
- una filial participada parcialmente;
- una filial directa, habitual en las sociedades holding que poseen directamente la mayoría de las acciones;
- una filial indirecta.
¿Qué requisitos debe cumplir una filial en Irlanda?
Como sociedad irlandesa, la filial debe cumplir la Ley de Sociedades de 2014 (Companies Act 2014):
- al menos un administrador (director) residente en el Espacio Económico Europeo (EEE), o una fianza de 25.000 euros conforme al artículo 137 de la ley;
- un secretario de la sociedad, que no necesita ser residente y no puede ser el administrador único;
- un domicilio social en Irlanda.
Si no cuenta con un administrador residente en Irlanda o en el EEE, podemos ofrecerle servicios de administrador y secretario nominales (nominee) para completar el registro cuanto antes.
¿Cuáles son los pasos para registrar una filial?
La constitución de una filial sigue el mismo procedimiento que abrir una empresa en Irlanda para un inversor local:
- elegir la denominación social y reservarla en la Oficina de Registro de Sociedades (CRO);
- abrir una cuenta bancaria para el depósito del capital social y las futuras operaciones de la sociedad;
- nombrar a los cargos de la sociedad (administrador y secretario);
- redactar los documentos de constitución, incluidos los estatutos (constitution), y presentarlos ante la CRO; si el socio es una sociedad extranjera, debe aprobar además una resolución que autorice la constitución;
- obtener el número de identificación fiscal ante la Agencia Tributaria irlandesa (Revenue);
- solicitar otras licencias, si la actividad lo requiere.
La filial también puede solicitar el número de IVA durante la constitución.
¿Qué documentos se necesitan?
- el formulario A1, que es el formulario de inscripción de la CRO;
- los estatutos de la sociedad matriz;
- la prueba de un domicilio en Irlanda (podemos facilitarle una oficina virtual en Dublín);
- los datos del administrador y del secretario.
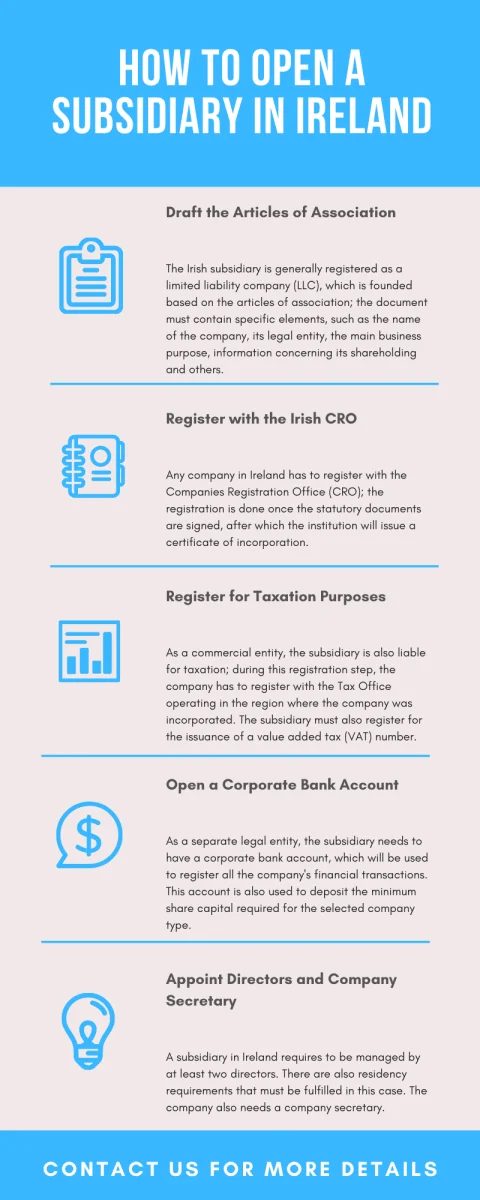
La siguiente infografía resume los pasos:
En el siguiente vídeo, nuestros expertos explican los pasos principales para abrir una filial en Irlanda:
¿Cuánto tiempo se tarda en registrar una filial?
Unos 5 días, sin contar la obtención de licencias específicas.
¿Cuánto cuesta abrir una filial en Irlanda?
La tasa oficial de la CRO por la constitución en línea es de 50 euros. Además, podemos encargarnos de:
- los trámites de diligencia debida (due diligence), por 170 euros;
- el formulario VIF (verificación de identidad) para obtener el número IPN (Identified Person Number) de los administradores que no tienen PPSN, por 75 euros;
- el alta en el impuesto de sociedades, por 175 euros;
- la presentación de la declaración anual (Annual Return) del primer año de actividad, por 125 euros.
También ofrecemos un domicilio local por 240 euros al año y el servicio de secretario de la sociedad por 295 euros al año.
¿Cómo tributa una filial en Irlanda?
La filial paga el impuesto de sociedades sobre la totalidad de sus beneficios. El tipo general es del 12,5 % para las rentas de actividades comerciales, uno de los más bajos de Europa, y del 25 % para las demás rentas. Los grupos con una facturación de 750 millones de euros o más están sujetos, desde 2024, a un impuesto mínimo del 15 %.
La Agencia Tributaria irlandesa exige pagar el impuesto a cuenta (preliminary tax) en dos plazos si se trata de una gran empresa y en uno solo si es una pequeña empresa. Además, al contratar personal, la filial debe darse de alta en la seguridad social y pagar las cotizaciones correspondientes.
Si necesita constituir una filial en Tailandia a través de una sociedad de responsabilidad limitada, nuestros socios de ThaiCompanyFormation.com pueden ayudarle.
Para registrar su filial o resolver cualquier duda sobre los impuestos de las sociedades irlandesas, contacte con nuestros especialistas en constitución de sociedades en Irlanda.
Bernhard Correa, Financial Consultant LSC & PARTNERS · 10 de noviembre de 2026Bernhard Correa is a corporate and operational manager with LSC & Partners.